Domain videomesstechnik.de kaufen?
Wir ziehen mit dem Projekt
videomesstechnik.de um.
Sind Sie am Kauf der Domain
videomesstechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain videomesstechnik.de kaufen?
Soll an Haben Passivseite?
Soll an Haben Passivseite? In der Buchhaltung wird normalerweise die Passivseite einer Bilanz verwendet, um die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens darzustellen. Die Passivseite zeigt, wie das Unternehmen seine Vermögenswerte finanziert, einschließlich Schulden, Eigenkapital und Rückstellungen. Es ist wichtig, die Passivseite einer Bilanz zu überwachen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. Letztendlich hängt die Entscheidung, ob die Passivseite einer Bilanz verwendet werden soll, von den spezifischen Anforderungen und Zielen des Unternehmens ab. **
Warum steht das Eigenkapital auf der Passivseite?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen repräsentiert. Es handelt sich um die finanziellen Mittel, die von den Eigentümern in das Unternehmen eingebracht wurden und die im Falle einer Liquidation des Unternehmens den Eigentümern zustehen. Da es sich um eine Verbindlichkeit gegenüber den Eigentümern handelt, wird das Eigenkapital auf der Passivseite der Bilanz ausgewiesen. **
Ähnliche Suchbegriffe für Passivseite
Top-Angebote
Produkte zum Begriff Passivseite:
-
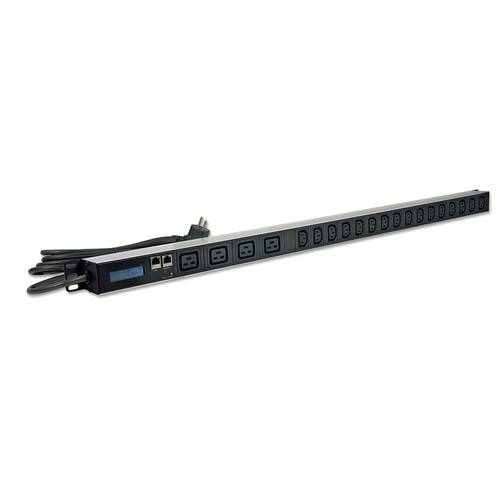
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kodak KalibrierungKodak KalibrierungDurchführung einer Scannerkalibrierung per Remote Zugriff durch Kodak Servicetechniker. Zur Durchführung müssen die passenden Scannerkalibrierungsblätter für Ihren Scanner vorliegen. Dieses können Sie direkt über uns bestellen.Die Aufwände betragen ca. 30 Minuten pro Gerät. Die Abrechnung erfolgt nach Aufwand pro AE a 15 Minuten.74,38 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter



-
Was steht auf der Passivseite der Bilanz?
Auf der Passivseite der Bilanz stehen die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. Dazu gehören langfristige Verbindlichkeiten wie Darlehen und Anleihen, kurzfristige Verbindlichkeiten wie Lieferantenkredite und Steuerschulden sowie das Eigenkapital, das aus dem Grundkapital und den Gewinnrücklagen besteht. Die Passivseite gibt somit Auskunft über die Herkunft der finanziellen Mittel, die das Unternehmen für seine Aktivitäten verwendet hat. Sie zeigt, wie das Unternehmen seine Verbindlichkeiten finanziert und in welchem Umfang es auf Eigenkapital zurückgreift. **
-
Wie ist die Passivseite der Bilanz gegliedert?
Die Passivseite der Bilanz ist in der Regel in drei Hauptkategorien gegliedert: Eigenkapital, langfristige Verbindlichkeiten und kurzfristige Verbindlichkeiten. Das Eigenkapital umfasst das investierte Kapital der Eigentümer sowie kumulierte Gewinne oder Verluste. Langfristige Verbindlichkeiten beinhalten langfristige Kredite, Anleihen oder andere Verpflichtungen, die in mehr als einem Jahr fällig werden. Kurzfristige Verbindlichkeiten sind Schulden oder Verpflichtungen, die innerhalb eines Jahres beglichen werden müssen. Diese Gliederung gibt einen Überblick über die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. **
-
Was wird auf der Passivseite der Bilanz ausgewiesen?
Auf der Passivseite der Bilanz werden die Verbindlichkeiten und das Eigenkapital eines Unternehmens ausgewiesen. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Lieferantenkredite und Rückstellungen. Das Eigenkapital umfasst das eingezahlte Kapital der Gesellschafter sowie Gewinnrücklagen und andere Eigenkapitalpositionen. Die Passivseite gibt somit Auskunft darüber, wie das Unternehmen seine Vermögenswerte finanziert hat und welche Ansprüche Dritte auf das Unternehmen haben. Die Passivseite ist somit eine wichtige Kennzahl für die finanzielle Stabilität und Solidität eines Unternehmens. **
-
Warum müssen die Aktiv- und Passivseite gleich groß sein?
Die Aktiv- und Passivseite einer Bilanz müssen in der Regel gleich groß sein, um das Grundprinzip der doppelten Buchführung zu erfüllen. Dies bedeutet, dass jede Aktivposition eine entsprechende Passivposition haben muss, um die Bilanz auszugleichen. Dadurch wird sichergestellt, dass alle Vermögenswerte und Verbindlichkeiten korrekt erfasst werden und die Bilanz ein vollständiges Bild der finanziellen Situation eines Unternehmens liefert. **
Warum steht das Eigenkapital auf der Passivseite der Bilanz?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen darstellt. Es zeigt, wie viel Kapital die Eigentümer in das Unternehmen investiert haben und wie viel davon nach Abzug der Verbindlichkeiten übrig bleibt. Da das Eigenkapital als eine Art Schuldenrücklage angesehen werden kann, wird es auf der Passivseite aufgeführt, da es im Falle einer Insolvenz den Gläubigern gegenüber erst nach diesen bedient wird. Darüber hinaus dient die Trennung von Eigen- und Fremdkapital auf der Passivseite dazu, die finanzielle Situation des Unternehmens transparent darzustellen und Interessenten einen klaren Überblick über die Finanzierungsstruktur zu geben. **
Warum befindet sich das Eigenkapital bei Bilanzen auf der Passivseite?
Das Eigenkapital wird auf der Passivseite der Bilanz ausgewiesen, da es den Anteil der Eigentümer am Unternehmen darstellt. Es handelt sich um die finanziellen Mittel, die den Eigentümern nach Abzug aller Verbindlichkeiten und Schulden verbleiben. Da das Eigenkapital den Eigentümern gehört, wird es auf der Passivseite dargestellt, da diese die Verpflichtungen des Unternehmens repräsentiert. **
Top-Angebote
Produkte zum Begriff Passivseite:
-
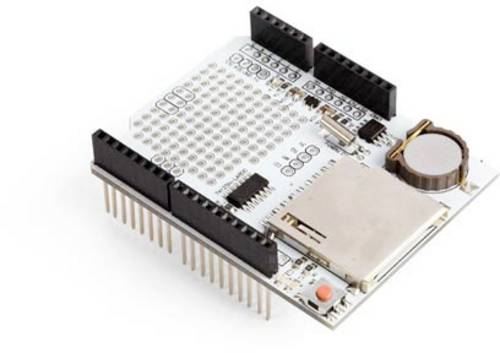
Whadda WPSH202 Arduino-kompatible Daten-Protokollierung des ProtokollsArduino-kompatible Datenprotokollierschild speziell für Arduino konzipiert. Unterstützt FAT16- oder FAT32-Kartenformate. Echtzeituhrmodul hält die Zeit, auch wenn der Arduino ausgeschaltet ist.13,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll an Haben Passivseite?
Soll an Haben Passivseite? In der Buchhaltung wird normalerweise die Passivseite einer Bilanz verwendet, um die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens darzustellen. Die Passivseite zeigt, wie das Unternehmen seine Vermögenswerte finanziert, einschließlich Schulden, Eigenkapital und Rückstellungen. Es ist wichtig, die Passivseite einer Bilanz zu überwachen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. Letztendlich hängt die Entscheidung, ob die Passivseite einer Bilanz verwendet werden soll, von den spezifischen Anforderungen und Zielen des Unternehmens ab. **
-
Warum steht das Eigenkapital auf der Passivseite?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen repräsentiert. Es handelt sich um die finanziellen Mittel, die von den Eigentümern in das Unternehmen eingebracht wurden und die im Falle einer Liquidation des Unternehmens den Eigentümern zustehen. Da es sich um eine Verbindlichkeit gegenüber den Eigentümern handelt, wird das Eigenkapital auf der Passivseite der Bilanz ausgewiesen. **
-
Was steht auf der Passivseite der Bilanz?
Auf der Passivseite der Bilanz stehen die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. Dazu gehören langfristige Verbindlichkeiten wie Darlehen und Anleihen, kurzfristige Verbindlichkeiten wie Lieferantenkredite und Steuerschulden sowie das Eigenkapital, das aus dem Grundkapital und den Gewinnrücklagen besteht. Die Passivseite gibt somit Auskunft über die Herkunft der finanziellen Mittel, die das Unternehmen für seine Aktivitäten verwendet hat. Sie zeigt, wie das Unternehmen seine Verbindlichkeiten finanziert und in welchem Umfang es auf Eigenkapital zurückgreift. **
-
Wie ist die Passivseite der Bilanz gegliedert?
Die Passivseite der Bilanz ist in der Regel in drei Hauptkategorien gegliedert: Eigenkapital, langfristige Verbindlichkeiten und kurzfristige Verbindlichkeiten. Das Eigenkapital umfasst das investierte Kapital der Eigentümer sowie kumulierte Gewinne oder Verluste. Langfristige Verbindlichkeiten beinhalten langfristige Kredite, Anleihen oder andere Verpflichtungen, die in mehr als einem Jahr fällig werden. Kurzfristige Verbindlichkeiten sind Schulden oder Verpflichtungen, die innerhalb eines Jahres beglichen werden müssen. Diese Gliederung gibt einen Überblick über die finanziellen Verpflichtungen und Eigenkapitalpositionen eines Unternehmens. **
Ähnliche Suchbegriffe für Passivseite
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kodak KalibrierungKodak KalibrierungDurchführung einer Scannerkalibrierung per Remote Zugriff durch Kodak Servicetechniker. Zur Durchführung müssen die passenden Scannerkalibrierungsblätter für Ihren Scanner vorliegen. Dieses können Sie direkt über uns bestellen.Die Aufwände betragen ca. 30 Minuten pro Gerät. Die Abrechnung erfolgt nach Aufwand pro AE a 15 Minuten.74,38 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
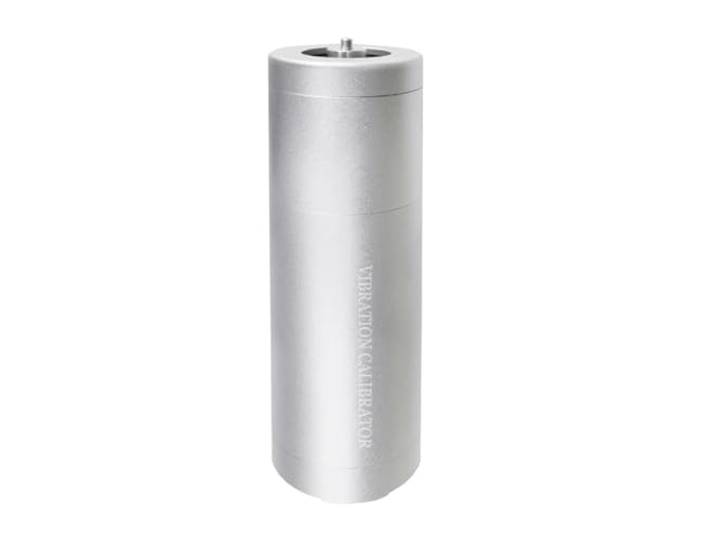
Vibrationsmesser Vibrationskalibrator Sensoren Messrät Tester Kalibrierung, Handheld Shaker Kalibrieren Überprüfung von Beschleunigungsmesser Genau messenVibrationsmesser Vibrationskalibrator Sensoren Messrät Tester Kalibrierung, Handheld Shaker Kalibrieren Überprüfung von Beschleunigungsmesser Genau messen. Praktisch und tragbar: Der Vibration Calibrator ist ein leichter und kompakter Handschüttler, der sich leicht transportieren und for die Kalibrierung von Beschleunigungsmessern und Vibrationsüberwachungssystemen unterwegs verwenden lässt. nau und zuverlässig: Dieser Kalibrator ist speziell dafür auslegt, präzise und kontrollierte RMS-Vibration zu liefern und so eine naue Kalibrierung von Beschleunigungsmessern mit einem wicht von bis zu 150 g zu währleisten. Vielseiti Funktionalität: Mit der Fähigkeit, Schwingungssensoren anzutreiben und Schwingungsbeschleunigung, -schwindigkeit und -verschiebung zu messen, bietet dieser Kalibrator umfassende Testmöglichkeiten Einfache Handhabung und sicherer Transport: Dieser Vibrationskalibrator wird mit einer Tratasche liefert und ermöglicht eine bequeme Handhabung und einen sicheren Transport Spezifikationen for optimale Leistung: Dieser Kalibrator arbeitet mit einer Frequenz von 159,2 Hz ±0,5 % und bietet verschiedene Ausgabeoptionen for Beschleunigung, schwindigkeit und Verschiebung. Er liefert naue und konsistente Erbnisse. Farbe:One Color499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Timischl, Wolfgang: QualitätssicherungQualitätssicherung , Statistische Methoden , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 201209, Produktform: Kartoniert, Titel der Reihe: Fachwissen der Technik##, Autoren: Timischl, Wolfgang, Auflage: 12004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 396, Abbildungen: 202 schwarz-weiße Abbildungen, 19 schwarz-weiße Tabellen, Keyword: Qualitätsmanagement; Qualitätssicherung; Statistik, Fachschema: Mathematik / Statistik~Stochastik~Wahrscheinlichkeitsrechnung~Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle~Qualitätssicherung~Sicherung / Qualitätssicherung, Fachkategorie: Wahrscheinlichkeitsrechnung und Statistik~Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 384, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 227, Breite: 160, Höhe: 24, Gewicht: 665, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783446220539 9783446185913 9783446177567, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35276129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was wird auf der Passivseite der Bilanz ausgewiesen?
Auf der Passivseite der Bilanz werden die Verbindlichkeiten und das Eigenkapital eines Unternehmens ausgewiesen. Zu den Verbindlichkeiten zählen beispielsweise Darlehen, Lieferantenkredite und Rückstellungen. Das Eigenkapital umfasst das eingezahlte Kapital der Gesellschafter sowie Gewinnrücklagen und andere Eigenkapitalpositionen. Die Passivseite gibt somit Auskunft darüber, wie das Unternehmen seine Vermögenswerte finanziert hat und welche Ansprüche Dritte auf das Unternehmen haben. Die Passivseite ist somit eine wichtige Kennzahl für die finanzielle Stabilität und Solidität eines Unternehmens. **
-
Warum müssen die Aktiv- und Passivseite gleich groß sein?
Die Aktiv- und Passivseite einer Bilanz müssen in der Regel gleich groß sein, um das Grundprinzip der doppelten Buchführung zu erfüllen. Dies bedeutet, dass jede Aktivposition eine entsprechende Passivposition haben muss, um die Bilanz auszugleichen. Dadurch wird sichergestellt, dass alle Vermögenswerte und Verbindlichkeiten korrekt erfasst werden und die Bilanz ein vollständiges Bild der finanziellen Situation eines Unternehmens liefert. **
-
Warum steht das Eigenkapital auf der Passivseite der Bilanz?
Das Eigenkapital steht auf der Passivseite der Bilanz, da es den Anteil der Eigentümer am Unternehmen darstellt. Es zeigt, wie viel Kapital die Eigentümer in das Unternehmen investiert haben und wie viel davon nach Abzug der Verbindlichkeiten übrig bleibt. Da das Eigenkapital als eine Art Schuldenrücklage angesehen werden kann, wird es auf der Passivseite aufgeführt, da es im Falle einer Insolvenz den Gläubigern gegenüber erst nach diesen bedient wird. Darüber hinaus dient die Trennung von Eigen- und Fremdkapital auf der Passivseite dazu, die finanzielle Situation des Unternehmens transparent darzustellen und Interessenten einen klaren Überblick über die Finanzierungsstruktur zu geben. **
-
Warum befindet sich das Eigenkapital bei Bilanzen auf der Passivseite?
Das Eigenkapital wird auf der Passivseite der Bilanz ausgewiesen, da es den Anteil der Eigentümer am Unternehmen darstellt. Es handelt sich um die finanziellen Mittel, die den Eigentümern nach Abzug aller Verbindlichkeiten und Schulden verbleiben. Da das Eigenkapital den Eigentümern gehört, wird es auf der Passivseite dargestellt, da diese die Verpflichtungen des Unternehmens repräsentiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.